Domain zehlendorf-immobilien.de kaufen?
Wir ziehen mit dem Projekt
zehlendorf-immobilien.de um.
Sind Sie am Kauf der Domain
zehlendorf-immobilien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zehlendorf-immobilien.de kaufen?
Wie kann man den Wert von Immobilien für steuerliche Zwecke bestimmen?
Der Wert von Immobilien für steuerliche Zwecke kann durch eine Schätzung des Marktwerts durch einen Gutachter oder Makler bestimmt werden. Alternativ kann auch der Kaufpreis oder der Wert vergleichbarer Immobilien in der Umgebung herangezogen werden. Zudem können auch offizielle Schätzungen der Finanzbehörden oder Gutachten von Sachverständigen zur Wertermittlung herangezogen werden. **
Wie lange müssen Rechnungen für steuerliche Zwecke aufbewahrt werden?
Rechnungen müssen für steuerliche Zwecke in der Regel 10 Jahre lang aufbewahrt werden. Dies gilt sowohl für Papier- als auch für elektronische Rechnungen. Die Frist beginnt mit dem Ende des Kalenderjahres, in dem die Rechnung ausgestellt wurde. **

Ähnliche Suchbegriffe für Steuerliche Zwecke
Top-Angebote
Produkte zum Begriff Steuerliche Zwecke:
-
Crowdinvesting. Steuerliche Betrachtung der gewinnbeteiligten Schwarmfinanzierung von Immobilien, Taschenbuch von Maximilian Alexander Sommariva,Crowdinvesting. Steuerliche Betrachtung Der Gewinnbeteiligten Schwarmfinanzierung Von Immobilien, Taschenbuch Von Maximilian Alexander Sommariva, Grin, 978-3-346-40876-1, Seitenanzahl: 5627,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
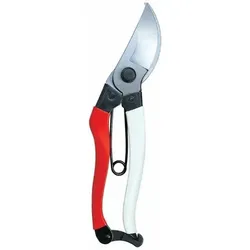
103 Gartenschere für allgemeine Zwecke, , Die Okatsune 103 ist eine japanische Gartenschere für allgemeine Zwecke, die bei ihrem einfachen Design den maximalen Komfort im Einsatz sichert. Diese Gartenschere ist trotz ein Leichtgewicht sehr robust. , , , Die Klingen bleiben selbst bei regelmäßiger Verwendung lange scharf und ermöglichen einen sauberen und präzisen Schnitt in das Holz ohne besondere Anstrengung. Sie werden auf einzigartige Weise aus feinstem IZUMO YASUGI-Stahl geschmiedet und weisen einen sehr hohen Rockwell-Härtegrad von 60,0 bis 61,0 auf. Außerdem sind die Klingen dieser Gartenschere ganz einfach zu schleifen. Dafür ist der Okatsune Wetzstein (Okatsune 412), der ebenso in unserem Shop zu kaufen ist, perfekt geeignet. , , Die Klinge ist in zwei Winkeln geschliffen und schneidet problemlos auch das Holz durch, ohne die Pflanze zu beschädigen. Die V-Form der Feder garantiert ein sanftes Schließen der Schere. , , Die Gartenschere bietet ein Verriegelungssystem, das einfach und bequem mit einer Hand bedient werden kann. , Die Länge von Okatsune 103 beträgt insgesamt 200 mm (davon 55 mm die Klinge). Die Schere ist besonders gut für Blumenschnitt, Astschnitt (bis ca. 2-2,5 cm Durchmesser), Kletterpflanzen, Obstbaumschnitt, Rebschnitt und Rosenschnitt geeignet.60,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Behandlung von Reparatur- und Modernisierungsaufwand bei den Einkünften aus Vermietung und Verpachtung, Taschenbuch von René Marks, GRIN,Steuerliche Behandlung Von Reparatur- Und Modernisierungsaufwand Bei Den Einkünften Aus Vermietung Und Verpachtung, Taschenbuch Von René Marks, Grin, 978-3-640-86181-1, Seitenanzahl: 7642,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie lange sollte man Quittungen für steuerliche Zwecke aufbewahren?
Quittungen sollten mindestens 7 Jahre lang aufbewahrt werden, da dies die gesetzliche Aufbewahrungsfrist für steuerliche Zwecke ist. Es ist ratsam, wichtige Quittungen wie für größere Anschaffungen oder Geschäftsausgaben sogar länger aufzubewahren. Digitale Kopien von Quittungen können ebenfalls akzeptiert werden, solange sie lesbar und gut organisiert sind. **
-
Wie lange sollte man Bezahlbelege für steuerliche Zwecke aufbewahren?
Bezahlbelege sollten mindestens 7 Jahre lang aufbewahrt werden, da dies die gesetzliche Aufbewahrungsfrist für steuerliche Unterlagen ist. Es ist ratsam, die Belege in digitaler Form zu speichern, um Platz zu sparen und sie leicht zugänglich zu haben. Bei Unsicherheiten sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
-
Wie lange muss ich Rechnungen für steuerliche Zwecke aufbewahren? Was muss auf einer Rechnung für steuerliche Abzugsfähigkeit enthalten sein?
Rechnungen müssen in der Regel 10 Jahre lang aufbewahrt werden. Für steuerliche Abzugsfähigkeit müssen Rechnungen den vollständigen Namen und die Anschrift des Rechnungsausstellers und -empfängers, das Ausstellungsdatum, die Menge und Art der gelieferten Ware oder erbrachten Dienstleistung, den Netto- und Bruttobetrag sowie die Umsatzsteuer enthalten. **
-
Wie können Zahlungsbelege für steuerliche Zwecke am besten organisiert und aufbewahrt werden?
Zahlungsbelege sollten chronologisch sortiert und in einem Ordner oder einer Datei abgelegt werden. Digitale Belege können gescannt und in einem sicheren Ordner auf dem Computer gespeichert werden. Es ist ratsam, die Belege mindestens 10 Jahre lang aufzubewahren, um mögliche steuerliche Prüfungen zu erleichtern. **

Was ist die Bemessungsgrundlage und wie wird sie für steuerliche Zwecke verwendet?
Die Bemessungsgrundlage ist der Wert, auf den Steuern berechnet werden. Sie wird verwendet, um die Höhe der Steuern zu bestimmen, die eine Person oder ein Unternehmen zahlen muss. Die Bemessungsgrundlage kann je nach Art der Steuer unterschiedlich sein, z.B. Einkommensteuer basiert auf dem Einkommen, während die Umsatzsteuer auf den Umsatz berechnet wird. **
Was muss ein Belegdokument enthalten, um für steuerliche Zwecke anerkannt zu werden?
Ein Belegdokument muss den Namen und die Anschrift des Leistungsempfängers enthalten. Zudem müssen das Datum, die Art der Leistung, der Betrag und die Mehrwertsteuer ausgewiesen sein. Es muss außerdem den Namen und die Anschrift des Leistenden sowie eine fortlaufende Rechnungsnummer enthalten. **
Top-Angebote
Produkte zum Begriff Steuerliche Zwecke:
-
Immobilien im Bereich Vermietung und Verpachtung. Steuerliche Betrachtung, Taschenbuch von Fabian Telgenkemper, GRIN, 978-3-346-62258-7Immobilien Im Bereich Vermietung Und Verpachtung. Steuerliche Betrachtung, Taschenbuch Von Fabian Telgenkemper, Grin, 978-3-346-62258-7, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bewertung von Grundvermögen für steuerliche Zwecke, Taschenbuch von Eva-Maria Bauer, GRIN, 978-3-668-35545-3Die Bewertung Von Grundvermögen Für Steuerliche Zwecke, Taschenbuch Von Eva-maria Bauer, Grin, 978-3-668-35545-3, Seitenanzahl: 12437,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Crowdinvesting. Steuerliche Betrachtung der gewinnbeteiligten Schwarmfinanzierung von Immobilien, Taschenbuch von Maximilian Alexander Sommariva,Crowdinvesting. Steuerliche Betrachtung Der Gewinnbeteiligten Schwarmfinanzierung Von Immobilien, Taschenbuch Von Maximilian Alexander Sommariva, Grin, 978-3-346-40876-1, Seitenanzahl: 5627,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man den Wert von Immobilien für steuerliche Zwecke bestimmen?
Der Wert von Immobilien für steuerliche Zwecke kann durch eine Schätzung des Marktwerts durch einen Gutachter oder Makler bestimmt werden. Alternativ kann auch der Kaufpreis oder der Wert vergleichbarer Immobilien in der Umgebung herangezogen werden. Zudem können auch offizielle Schätzungen der Finanzbehörden oder Gutachten von Sachverständigen zur Wertermittlung herangezogen werden. **
-
Wie lange müssen Rechnungen für steuerliche Zwecke aufbewahrt werden?
Rechnungen müssen für steuerliche Zwecke in der Regel 10 Jahre lang aufbewahrt werden. Dies gilt sowohl für Papier- als auch für elektronische Rechnungen. Die Frist beginnt mit dem Ende des Kalenderjahres, in dem die Rechnung ausgestellt wurde. **
-
Wie lange sollte man Quittungen für steuerliche Zwecke aufbewahren?
Quittungen sollten mindestens 7 Jahre lang aufbewahrt werden, da dies die gesetzliche Aufbewahrungsfrist für steuerliche Zwecke ist. Es ist ratsam, wichtige Quittungen wie für größere Anschaffungen oder Geschäftsausgaben sogar länger aufzubewahren. Digitale Kopien von Quittungen können ebenfalls akzeptiert werden, solange sie lesbar und gut organisiert sind. **
-
Wie lange sollte man Bezahlbelege für steuerliche Zwecke aufbewahren?
Bezahlbelege sollten mindestens 7 Jahre lang aufbewahrt werden, da dies die gesetzliche Aufbewahrungsfrist für steuerliche Unterlagen ist. Es ist ratsam, die Belege in digitaler Form zu speichern, um Platz zu sparen und sie leicht zugänglich zu haben. Bei Unsicherheiten sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
Ähnliche Suchbegriffe für Steuerliche Zwecke
-
103 Gartenschere für allgemeine Zwecke, , Die Okatsune 103 ist eine japanische Gartenschere für allgemeine Zwecke, die bei ihrem einfachen Design den maximalen Komfort im Einsatz sichert. Diese Gartenschere ist trotz ein Leichtgewicht sehr robust. , , , Die Klingen bleiben selbst bei regelmäßiger Verwendung lange scharf und ermöglichen einen sauberen und präzisen Schnitt in das Holz ohne besondere Anstrengung. Sie werden auf einzigartige Weise aus feinstem IZUMO YASUGI-Stahl geschmiedet und weisen einen sehr hohen Rockwell-Härtegrad von 60,0 bis 61,0 auf. Außerdem sind die Klingen dieser Gartenschere ganz einfach zu schleifen. Dafür ist der Okatsune Wetzstein (Okatsune 412), der ebenso in unserem Shop zu kaufen ist, perfekt geeignet. , , Die Klinge ist in zwei Winkeln geschliffen und schneidet problemlos auch das Holz durch, ohne die Pflanze zu beschädigen. Die V-Form der Feder garantiert ein sanftes Schließen der Schere. , , Die Gartenschere bietet ein Verriegelungssystem, das einfach und bequem mit einer Hand bedient werden kann. , Die Länge von Okatsune 103 beträgt insgesamt 200 mm (davon 55 mm die Klinge). Die Schere ist besonders gut für Blumenschnitt, Astschnitt (bis ca. 2-2,5 cm Durchmesser), Kletterpflanzen, Obstbaumschnitt, Rebschnitt und Rosenschnitt geeignet.60,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Behandlung von Reparatur- und Modernisierungsaufwand bei den Einkünften aus Vermietung und Verpachtung, Taschenbuch von René Marks, GRIN,Steuerliche Behandlung Von Reparatur- Und Modernisierungsaufwand Bei Den Einkünften Aus Vermietung Und Verpachtung, Taschenbuch Von René Marks, Grin, 978-3-640-86181-1, Seitenanzahl: 7642,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Behandlung von betrieblichen Immobilien, Taschenbuch von Florian Laure, AV Akademikerverlag, 978-3-639-45992-0Steuerliche Behandlung Von Betrieblichen Immobilien, Taschenbuch Von Florian Laure, Av Akademikerverlag, 978-3-639-45992-0, Seitenanzahl: 6831,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Vor- und Nachteile der Verwaltung von Immobilien im privaten Bereich oder einer vermögensverwaltenden Kapitalgesellschaft, Taschenbuch vonSteuerliche Vor- Und Nachteile Der Verwaltung Von Immobilien Im Privaten Bereich Oder Einer Vermögensverwaltenden Kapitalgesellschaft, Taschenbuch Von Guido Teigeler, Grin, 978-3-668-94705-4, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange muss ich Rechnungen für steuerliche Zwecke aufbewahren? Was muss auf einer Rechnung für steuerliche Abzugsfähigkeit enthalten sein?
Rechnungen müssen in der Regel 10 Jahre lang aufbewahrt werden. Für steuerliche Abzugsfähigkeit müssen Rechnungen den vollständigen Namen und die Anschrift des Rechnungsausstellers und -empfängers, das Ausstellungsdatum, die Menge und Art der gelieferten Ware oder erbrachten Dienstleistung, den Netto- und Bruttobetrag sowie die Umsatzsteuer enthalten. **
-
Wie können Zahlungsbelege für steuerliche Zwecke am besten organisiert und aufbewahrt werden?
Zahlungsbelege sollten chronologisch sortiert und in einem Ordner oder einer Datei abgelegt werden. Digitale Belege können gescannt und in einem sicheren Ordner auf dem Computer gespeichert werden. Es ist ratsam, die Belege mindestens 10 Jahre lang aufzubewahren, um mögliche steuerliche Prüfungen zu erleichtern. **
-
Was ist die Bemessungsgrundlage und wie wird sie für steuerliche Zwecke verwendet?
Die Bemessungsgrundlage ist der Wert, auf den Steuern berechnet werden. Sie wird verwendet, um die Höhe der Steuern zu bestimmen, die eine Person oder ein Unternehmen zahlen muss. Die Bemessungsgrundlage kann je nach Art der Steuer unterschiedlich sein, z.B. Einkommensteuer basiert auf dem Einkommen, während die Umsatzsteuer auf den Umsatz berechnet wird. **
-
Was muss ein Belegdokument enthalten, um für steuerliche Zwecke anerkannt zu werden?
Ein Belegdokument muss den Namen und die Anschrift des Leistungsempfängers enthalten. Zudem müssen das Datum, die Art der Leistung, der Betrag und die Mehrwertsteuer ausgewiesen sein. Es muss außerdem den Namen und die Anschrift des Leistenden sowie eine fortlaufende Rechnungsnummer enthalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.